

Del puente al modelo: el 2027 apura, el dólar sostiene y las reformas no llegan
Los datos de inflación descansan sobre un dólar cada vez más barato. Con vencimientos de deuda exigentes, un año electoral en puerta y una industria que pierde empleo formal, la pregunta ya no es cuánto más aguanta el ancla cambiaria, sino qué reformas se hicieron con el tiempo que compró.

- noviembre 16, 2026
- Lectura: 3 minutos
Compartir:
- noviembre 16, 2026
- Lectura: 3 minutos
Compartir:
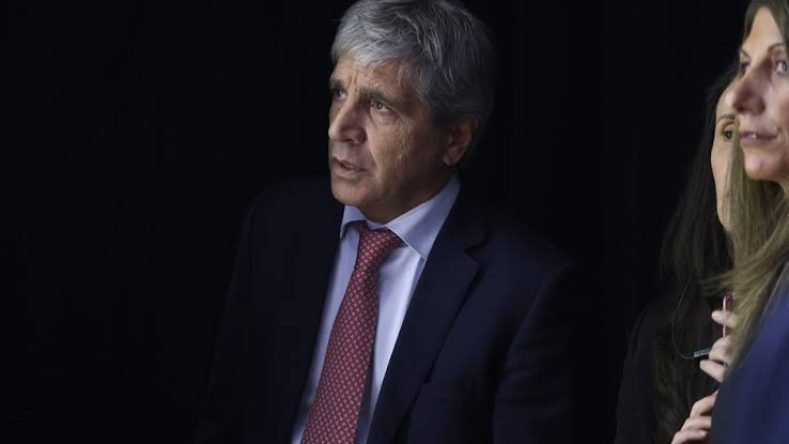
El jueves el INDEC informó que los precios subieron 2,2% en octubre. Fue el número más alto desde abril y quedó cuatro décimas arriba de lo que esperaba el mercado. Al rato, el ministro de Economía eligió otro número para comunicar: la inflación núcleo, que excluye estacionales y regulados, marcó 1,5%, la más baja en quince meses.
Los dos tienen razón, y ahí está el problema. La inflación de fondo cede, pero no por una economía que se ordena desde abajo, sino por un ancla cambiaria que hace casi todo el trabajo. Y un ancla, por definición, sirve para ganar tiempo, no para llegar a destino.
La meseta tiene dos lecturas. Los números de octubre son estos: 2,2% mensual, 26,3% acumulado en diez meses y 33,1% interanual, apenas por debajo del 33,4% de septiembre. Por categorías, los estacionales subieron 5,5%, los regulados 2,9% y la núcleo 1,5%. Vivienda, agua, electricidad y gas fue la división con mayor alza (4,2%).
La lectura oficialista es razonable, lo que aceleró fueron las verduras y las tarifas, no la dinámica de fondo. La lectura crítica también lo es, la interanual está clavada en torno al 33% desde hace más de un año, con un costo social muy alto.
Hay un dato que suele quedar fuera de las dos versiones: los regulados acumulan 43,7% interanual, contra 30,7% de la núcleo. Es decir, buena parte de la inflación que queda es la que fija el propio Estado para sostener el superávit fiscal. El equipo económico tiene razones para hacerlo, pero eso significa que la inflación residual ya no es principalmente un problema de emisión, sino de precios relativos que se corrigen a costa del bolsillo.
Ahí aparece un choque que el Gobierno no puede resolver sin resignar algo, la tarifa que sube para cerrar las cuentas fiscales es la misma que frena la desinflación. Postergarla bajaría unas décimas el índice, pero reabriría el agujero de los subsidios.
Y la núcleo baja por un motivo que conviene decir en voz alta: una parte importante del trabajo lo hace el dólar. El mayorista cerró el viernes en $1.543,50, a más de 27% del techo de la banda ($1.968). El minorista del Banco Nación tocó a comienzos de mes su máximo nominal histórico ($1.565), pero en el año subió apenas 5,7%. Contra una inflación acumulada de 26,3%, eso implica una caída real cercana al 16% solo en 2026.
El Gobierno responde con dos argumentos: el superávit comercial y las compras del BCRA, que suman US$16.191 millones en el año, más de 60% por encima de la meta. Son datos ciertos, pero incompletos.
El superávit se explica en parte por precios de commodities inflados por el conflicto en Medio Oriente y por una demanda interna que no tracciona importaciones. Y las compras tienen destino: pagar deuda. El Central compra, el Tesoro necesita esos dólares para pagar y la caja vuelve a quedar en cero. Acumulación genuina hay poca.
El esquema funciona mientras haya calma. Pero un dólar quieto en términos nominales, con inflación al 2% mensual, es un dólar que se abarata todos los meses para el que produce en pesos y compite con importaciones.
El ritmo de compras es bueno, nadie lo discute. El problema es el calendario. En 2027, entre el Tesoro y el Banco Central tendrán que pagar US$21.300 millones en moneda extranjera a privados y al FMI, y otros US$27.700 millones en 2028.
El plan financiero ya muestra grietas. Suponía cerrar diciembre con US$3.700 millones en la cuenta del Tesoro; hoy tiene US$59 millones, y el riesgo país pasó de 400 a 830 puntos en cuatro meses. Si el Tesoro no logra colocar deuda, PPI estima que sus compras al Central deberían pasar de US$4.900 millones a US$13.100 millones.
A eso se suma la variable que ningún programa controla, la elección presidencial. Los ahorristas ya compraron más de US$2.800 millones por mes en agosto y septiembre, antes de que empiece la campaña, y las estimaciones privadas indican que un año de presidenciales agrega entre US$5.000 y US$8.000 millones de demanda de cobertura. Hernán Lacunza lo resumió sin anestesia: “La dolarización de cartera en 2027 es inexorable”.
Y queda el factor más silencioso: los precios internacionales. El superávit comercial de 2026 será récord, en torno a US$24.600 millones según BBVA, pero una parte se explica por un petróleo encarecido, que ya cayó más de 20% desde su pico de octubre. Si los precios se normalizan mientras la actividad repunta y las importaciones vuelven, el flujo que hoy alimenta las compras del Central puede achicarse justo cuando más se necesita.
Deuda, elección y commodities: tres variables que en 2027 tiran del mismo lado. Un dólar barato llega a ese año con menos margen del que parece.
Empleo formal: no se despide, pero no se contrata
El empleo asalariado privado registrado acumuló en julio catorce meses consecutivos de caída y quedó en torno a 6,1 millones. Desde noviembre de 2023, la pérdida acumulada ronda los 270.000 puestos privados formales.
La Encuesta de Indicadores Laborales de agosto mostró estabilidad, pero la propia Secretaría de Trabajo explicó por qué: no hay ola de despidos, hay un nivel de contrataciones marcadamente bajo. Las empresas no echan, pero tampoco reponen. Es un mercado laboral congelado.
Detrás del congelamiento hay empresas que ya no están. Según Fundar, con datos de la Superintendencia de Riesgos del Trabajo, las compañías operativas pasaron de 512.357 en noviembre de 2023 a 481.015 en junio de 2026: 31.342 empleadores menos. Lo que crece es el monotributo y la informalidad.
La producción manufacturera de septiembre subió 0,7% contra agosto, la segunda mejora mensual seguida. Es una buena noticia de corto plazo. La de mediano plazo es peor: cayó 1,8% interanual, acumula -2,6% en nueve meses y diez de las dieciséis divisiones están por debajo de un año atrás.
El uso de la capacidad instalada fue de 58,5% en agosto. En la metalmecánica sin automotrices bajó a 35,9%, desde 44,6% un año antes: en el corazón de la industria pyme, casi dos de cada tres máquinas están paradas.
No es casual que la industria encabece la pérdida de empleo formal. Es el sector donde el combo pesa entero, compite con el producto importado a un tipo de cambio que se abarata cada mes, y le vende a un consumidor cuyo salario no crece.
No es casual que la industria pyme encabece la pérdida de empleo formal. Es el sector donde el combo pesa entero, compite con el producto importado a un tipo de cambio que se abarata cada mes, y le vende a un consumidor cuyo salario no crece.
El ancla es un puente, no un destino
El debate público suele plantearse como una elección binaria: dólar barato con estabilidad o dólar caro con inflación. En esa versión de corto plazo, el Gobierno siempre va a elegir lo primero. La pregunta que importa es otra, para qué se está usando el tiempo que el ancla compra.
Un ancla cambiaria es una herramienta legítima, pero transitoria: da un período de calma de precios para hacer las reformas que permitan que el tipo de cambio después se corrija sin que todo se desarme. En Argentina, esas reformas tienen nombre propio: un sistema tributario sin impuestos en cascada como Ingresos Brutos y las tasas municipales, un costo logístico y energético competitivo, un mercado de crédito en pesos que financie a la producción y no solo al Tesoro, y exportaciones que no dependan de la suerte del clima o de una guerra.
Esa agenda hoy avanza poco o nada. Y cuando el ancla no está acompañada de reformas, deja de ser un puente y pasa a ser el modelo: la desinflación depende del dólar, las compras del Central dependen del petróleo y el pago de la deuda depende de que los ahorristas no se asusten. Es un equilibrio que funciona mientras nada se mueva.
Hay, además, una asimetría que el programa no discute. El esfuerzo del ajuste lo hacen el consumidor que paga la tarifa, el trabajador cuyo salario no crece y la industria que compite con un dólar barato. Mientras tanto, el RIGI garantiza treinta años de estabilidad fiscal y menos impuestos a petróleo, gas y minería, que explican el 97% de las inversiones aprobadas, tienen los mejores balances del país y generan, según Paspartú, apenas un empleo por millón de dólares invertido. No se trata de congelarles precios: ese camino ya lo recorrimos y terminó importando energía. Se trata de que el régimen pida algo a cambio: proveedores locales, empleo y una parte de la renta en un fondo que financie la transición del resto de la economía. Un programa de desarrollo que solo premia a los sectores que ya ganan no transforma la estructura productiva: la consolida.
La Argentina ya vio esta película, y sabe cómo termina cuando el ancla se usa para llegar a la próxima elección y no para cambiar la economía. Esta vez hay algo distinto: superávit fiscal y una energía que empieza a generar dólares propios. Es la mejor base que tuvo el país en décadas para hacer las reformas sin el apuro de una crisis. Desperdiciarla sosteniendo un tipo de cambio que el calendario de 2027 va a poner a prueba sería el error más caro de todos.
El ancla compró tiempo. La pregunta ya no es cuánto más puede comprar, sino qué se hizo con el que ya compró.
4Palabras
Compartir:
Temas relacionados
Comentarios Cancelar la respuesta
Más leídas
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad
Suscríbete a nuestro boletín para mantenerte actualizado
Publicidades
Más información
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad


