

- Política
- /
- Endeudamiento familiar: tres dictámenes en Diputados y un informe demoledor
Endeudamiento familiar: tres dictámenes en Diputados y un informe demoledor
Detrás del récord de morosidad que ahoga a millones de hogares argentinos, se libra un contrapunto político en la Cámara de Diputados. Mientras el oficialismo califica el endeudamiento como un simple acuerdo “entre privados”, la oposición exige frenar el colapso. ¿A quién beneficia el dictamen de mayoría y qué reveló el demoledor informe del CEPA?

- septiembre 29, 2026
- Lectura: 3 minutos
Compartir:
- septiembre 29, 2026
- Lectura: 3 minutos
Compartir:
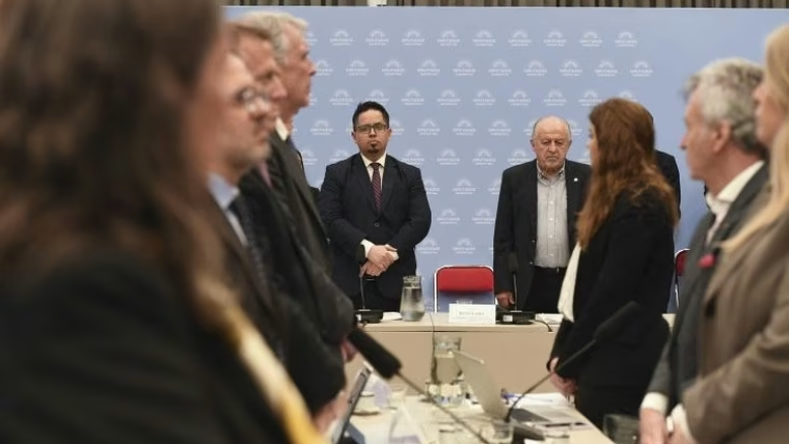
En una jornada marcada por un tenso cruce de visiones socioeconómicas, las comisiones de Finanzas y Defensa del Consumidor de la Cámara de Diputados concluyeron este martes el debate en torno a las múltiples iniciativas sobre endeudamiento familiar y morosidad. Con la firma de tres dictámenes de dictamen contrapuestos, el recinto de la Cámara baja será el encargado de tomar la decisión final en las próximas semanas. Por ahora, se barajan como fechas tentativas para la sesión los próximos miércoles 7 y 14 de octubre.
El dictamen de mayoría fue alcanzado por la alianza entre La Libertad Avanza, el PRO y la UCR, logrando reunir 32 firmas con dos disidencias del radicalismo. En la vereda opuesta, las bancadas opositoras articularon dos despachos alternativos: una propuesta conjunta formulada entre Unión por la Patria, Provincias Unidas y la Coalición Cívica, que concentró 27 firmas; y un texto propio impulsado por Argentina Federal, que sumó dos acompañamientos. De acuerdo con las reglas legislativas, la iniciativa oficialista será la primera en someterse a votación en el recinto, por lo que la oposición deberá aguardar su rechazo si aspira a imponer sus iniciativas de alivio directo a los deudores.
Las diferencias conceptuales entre las propuestas expresan dos maneras antitéticas de diagnosticar la coyuntura. Bajo la postura formulada por el presidente Javier Milei, la problemática del crédito de consumo debe tratarse estrictamente como un asunto entre privados, sin intervención ni regulación del Estado sobre las condiciones del mercado. De este modo, la propuesta libertaria evita cualquier mecanismo de refinanciación, tope de tasas o quita de punitorios, orientándose en cambio a establecer medidas de transparencia informativa, fortalecimiento de la educación financiera digital, facilidades para la movilidad del usuario y herramientas para la prevención del fraude.
En cambio, los proyectos opositores parten de la urgente necesidad de declarar la emergencia por sobreendeudamiento para dar un salvavidas inmediato a una población fuertemente castigada. Las iniciativas coinciden en implementar esquemas de regulación sobre las tasas de interés, suspender embargos y cobranzas extrajudiciales, y articular regímenes de regularización que incluyan la eliminación de intereses punitorios y fijación de topes para que la cuota mensual no asfixie los ingresos del grupo familiar. La fundamentación opositora radica en la magnitud objetiva del problema: actualmente existen 20 millones de personas endeudadas en la Argentina, de las cuales casi 6 millones se encuentran en situación de morosidad con más de noventa días de atraso.
Un reciente difundido hoy por el CEPA revela cómo se deterioró la capacidad de pago del sector privado de las familias. A julio de 2026, la morosidad del crédito familiar con el sistema financiero trepó al 13%, contrastando con el 2,5% registrado en noviembre de 2024. El escenario se agrava aún más al observar el sistema no financiero -que abarca billeteras virtuales, mutuales y comercio retail-, donde la mora escaló hasta un 33,9% en el mismo período.
Durante las casi cuatro horas de debate, los legisladores de la oposición cuestionaron con dureza la negativa de la bancada oficialista a implementar medidas directas de alivio financiero. Diversos diputados enfatizaron que el endeudamiento actual de la población no responde al consumo suntuario o la compra de bienes durables, sino al financiamiento cotidiano de alimentos, remedios y servicios básicos para la subsistencia. También denunciaron el impacto desproporcionado que tiene este fenómeno en las provincias del interior, donde la combinación de salarios más bajos y altos índices de mora tornan irrecuperables miles de créditos de consumo.
Lejos de tratarse de una desatención financiera individual o un desinterés por la responsabilidad crediticia, los datos técnicos corroboran que el trasfondo de la morosidad constituye una crisis estructural de ingresos. Un reciente informe elaborado por el Centro de Economía Política Argentina (CEPA) revela cómo se deterioró la capacidad de pago del sector privado de las familias. A julio de 2026, la morosidad del crédito familiar con el sistema financiero trepó al 13%, contrastando fuertemente con el 2,5% registrado en noviembre de 2024. El escenario se agrava aún más al observar el sistema no financiero —que abarca billeteras virtuales, mutuales y comercio retail—, donde la mora escaló hasta un 33,9% en el mismo período, partiendo del 7,3% que marcaba a finales de 2024.
La explicación de esta disparada de la irregularidad radica en la acentuada contracción del poder adquisitivo. Ajustado por la Encuesta Nacional de Gastos de los Hogares, el salario registrado sufrió un derrumbe del 14,3% desde noviembre de 2023 a junio de 2026. Al evaluar la masa total de recursos que perciben los hogares, incluyendo las prestaciones de los trabajadores pasivos, la caída alcanza 8,3 puntos porcentuales respecto del promedio observado entre enero y septiembre de 2023.
Esta constante erosión de los ingresos se profundiza al comparar el crecimiento de los haberes con la escalada desmedida en los costos fijos de las familias. Mientras que los salarios registrados del INDEC mostraron un incremento acumulado del 268%, el servicio de gas natural aumentó un 2.071%, el transporte público un 1.442%, el agua potable un 544% y la energía eléctrica un 393%. Esta brecha abismal entre el costo de vida y las remuneraciones fue amortiguada durante meses mediante un endeudamiento que hoy resulta imposible de cancelar.
4Palabras
Compartir:
Temas relacionados
Comentarios Cancelar la respuesta
Más leídas
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad
Suscríbete a nuestro boletín para mantenerte actualizado
Publicidades
Más información
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad


