Los dólares de Vaca Muerta y por qué la abundancia necesita un blindaje
Vaca Muerta promete aliviar la histórica falta de divisas, pero la abundancia mal administrada genera riesgos. Sin instituciones sólidas ni leyes que sobrevivan a los cambios de gobierno, podría dilapidarse otro momento de bonanza. El precedente de la renta de la soja.

- octubre 19, 2026
- Lectura: 3 minutos
Compartir:
- octubre 19, 2026
- Lectura: 3 minutos
Compartir:
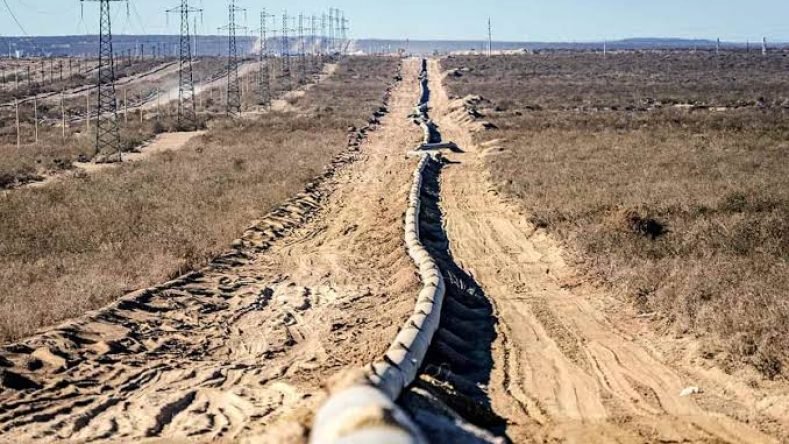
Durante décadas, la restricción externa argentina tuvo un solo proveedor: el sector agropecuario. Cada vez que el campo liquidaba poco, por sequía, por precios bajos o por retenciones que desalentaban la venta, la economía se quedaba sin el combustible que, por distintas razones, necesitaba para crecer. Hoy esa ecuación empieza a cambiar. La energía, de la mano de Vaca Muerta, dejó de ser un actor marginal y se perfila como una segunda fuente genuina de divisas. La pregunta que vale la pena empezar a hacerse no es si esos dólares van a llegar, sino de qué forma conviene administrarlos. Y en esa pregunta, Argentina ya tiene un antecedente: lo que hizo y no hizo con la renta extraordinaria del boom sojero de la década pasada.
Hay varias dimensiones que la política y la sociedad deberán tener presentes a la hora de abordar esa pregunta. La primera tiene que ver con el clásico ciclo de stop and go de la economía argentina: el país crece, importa más de lo que exporta, se queda sin dólares y tiene que frenar, casi siempre con una devaluación o un ajuste de golpe. Es un problema de escasez. La energía puede aflojar esa restricción. Pero aflojar no es lo mismo que resolver.
Una segunda dimensión es qué pasa si en algún momento entran más dólares de los que la economía puede absorber: sin que haya de por medio una regla que administre el excedente, el resultado típico no es alivio sino apreciación cambiaria, lo que la literatura económica conoce como «enfermedad holandesa», que le pega a la industria y a cualquier otro sector que tenga que competir con un dólar barato. Es un problema de abundancia mal administrada que, si se mantienen las mismas reglas de juego, se transforma en un verdadero industricidio, agravado por una estructura de costos, impositiva, laboral, logística y financiera, que ya castigaba a la industria antes de que apareciera un dólar artificialmente bajo.
Hay, sin embargo, una tercera dimensión del mismo problema, menos atada al humor de los commodities y más estructural todavía. Argentina tiene una economía bimonetaria de hecho. Cobramos el sueldo en pesos, pero ahorramos, fijamos el precio de una casa y pensamos en dólares, porque años de default, corralito, devaluaciones y cepos convirtieron al peso en una moneda útil para pagar el supermercado pero no para guardar valor. Esa dolarización de los ahorros genera una demanda de dólares que no depende de si hay escasez o abundancia coyuntural, no se agota nunca, y compite, todos los días, con lo que la economía necesita para producir e importar.
A esto se le suma la deuda. El stock de deuda externa argentina llegó a US$321.783 millones a marzo de 2026, el 46,9% del PBI, con el 67,3% denominado directamente en moneda extranjera. Solo en los próximos dieciocho meses vencen cerca de US$47.800 millones en capital e intereses con bonistas y organismos internacionales, cifra que supera los US$57.000 millones si se suman los compromisos del sector privado. Cada vez que el país se endeuda en dólares con ingresos que se generan en pesos, recrea el descalce de monedas que estalló en 2001, funciona mientras el tipo de cambio no se mueve y se vuelve impagable en cuanto se mueve, un riesgo que el DNU 736/26 de este año, al habilitar a los bancos a prestarles dólares a empresas que facturan en pesos, reabrió casi textualmente.
La energía puede aliviar la escasez de dólares. Pero, por sí sola, no resuelve ninguno de estos problemas: para eso se requiere un Estado eficiente que guíe el proceso de transición.
La energía puede aliviar la escasez de dólares. Pero, por sí sola, no resuelve ninguno de estos problemas: para eso se requiere un Estado eficiente que guíe el proceso de transición.
El precedente: lo que hicimos con la renta de la soja
En marzo de 2008, el gobierno de Cristina Fernández de Kirchner intentó institucionalizar parte de esa renta extraordinaria con la Resolución 125: retenciones móviles a la soja, el trigo, el maíz y el girasol, que subían o bajaban según el precio internacional. El objetivo declarado era captar una porción del ingreso excepcional que dejaba el ciclo alcista de los commodities. El conflicto con el campo duró cuatro meses, la ley empató en el Senado y el entonces vicepresidente Julio Cobos la volteó con su voto. La 125 se cayó, y con ella se fue el intento más serio de la época de poner una regla formal sobre cómo administrar una bonanza.
Lo que vino después es la parte menos discutida de esa historia, y la más relevante para hoy. Buena parte del superávit externo que dejó el boom sojero se destinó a sostener tarifas de energía muy por debajo de su costo. Sin señal de precios, no hubo inversión que sostuviera la producción local. En 2011, el mismo año en que se impuso el cepo cambiario, Argentina perdió el autoabastecimiento energético que tenía desde 1988. La balanza energética, que era superavitaria en US$4.100 millones en 2007, pasó a un déficit de US$6.900 millones en 2013. Y el resultado final, el que más debería pesar en la memoria: pese a la mejor racha de precios agrícolas en generaciones, las reservas brutas del Banco Central cayeron de US$45.600 millones en diciembre de 2007 a US$25.600 millones en diciembre de 2015, una baja del 44,6%, a pesar de que el Central había comprado más de US$20.000 millones en el mercado de cambios durante ese período. ¿Adónde se fueron esos dólares? Una parte, al propio déficit energético recién descripto, que pasó de aportar divisas a consumirlas. Otra parte, al servicio de una deuda que seguía denominada en moneda extranjera. Pero el canal más grande fue la fuga de capitales: entre 2007 y 2015, la formación de activos externos del sector privado no financiero sumó unos US$82.000 millones, cuatro veces lo que el Central había comprado en el mercado de cambios en el mismo lapso. Tuvimos el viento de cola más favorable de las últimas décadas y terminamos con menos dólares que al principio.
El agro sigue siendo hoy, por lejos, el principal proveedor de divisas: exportó US$50.549 millones en 2025, el 58% del total exportado por el país. Pero la energía ya no es anecdótica. Exportó US$11.086 millones el año pasado, el 12,7% del total, con un salto del 12,8% interanual y un superávit sectorial de US$7.815 millones, récord histórico, mientras las importaciones de energía cayeron 18%. El propio Gobierno proyecta que energía y minería combinadas lleguen a US$45.000 millones en 2030 y a US$75.000 millones en 2035. Si esos números se cumplen, ahí sí empezaríamos a tener una segunda pata comparable al agro.
La salvedad es que entre lo anunciado y lo que efectivamente entra hay una distancia considerable. El Régimen de Incentivo para Grandes Inversiones (RIGI) acumula US$81.100 millones en proyectos anunciados, pero el ingreso neto de divisas de los proyectos ya aprobados fue de apenas US$762 millones hasta marzo de 2026. El salto exportador, si llega con la magnitud que se proyecta, no va a ser inmediato ni automático: antes hay que invertir, y esa inversión también demanda dólares para importar equipos y tecnología.
Un ejemplo de que el riesgo no es hipotético es Neuquén, que con la Ley 3269 sancionada en 2020 creó el Fondo de Estabilización y Desarrollo del Neuquén (FEDEN), un fideicomiso que recibe el 50% de las regalías por petróleo y gas exportados, más el 20% del excedente de las regalías del mercado interno por encima de un promedio móvil de 36 meses. El dinero se reparte en dos subfondos: uno anticíclico, que acumula hasta llegar al 20% de los ingresos corrientes de la provincia, y uno de desarrollo, sin techo, que por ley solo puede destinarse a inversión de capital, logística, ciencia, turismo, energías limpias, producción primaria y no a actividades ligadas a los hidrocarburos, gastos operativos o subsidios. Retirar plata del subfondo anticíclico, además, tiene candados propios, un tope mensual atado a la caída de ingresos de ese mes, y la obligación de pedir autorización legislativa si se lo usa más de dos veces en el mismo año. En el papel, un diseño prolijo.
En 2023, con el cambio de gobierno, la Legislatura sancionó la Ley 3380, que habilitó, hasta el 31 de diciembre de 2027, usar esos recursos para cubrir el déficit del sistema previsional provincial (ISSN) y/o el servicio de la deuda pública, cada vez que el costo de esa deuda superara el rendimiento del fondo.
La regla, en los hechos, no tardó en ceder, el FEDEN no recibió depósitos nuevos desde el tercer trimestre de 2023 y dejó de ahorrar cerca de $150.000 millones solo en 2024. La ley que debía blindar el ahorro contra el gasto corriente se reformó con otra ley, aprobada con los mismos votos que hacen falta para sancionar cualquier presupuesto. El candado existía. Lo que nunca existió fue un candado contra el cambio de gobierno.
El reflejo bimonetario que describimos al principio tiene, hoy, un correlato estadístico muy concreto, y es el canal más silencioso de todos porque no requiere ningún error de política específico: es, simplemente, cómo ahorra el argentino promedio después de seis décadas de inestabilidad monetaria. Desde que se flexibilizó el cepo, en abril de 2025, hasta abril de 2026, los particulares compraron US$50.172 millones para atesoramiento y las empresas giraron unos US$9.000 millones más en utilidades al exterior: casi US$60.000 millones en total. En el mismo período, el agro liquidó US$39.500 millones. Es decir, la salida hacia el colchón y el exterior ya superó, ella sola, todo lo que entró por la que históricamente fue la principal fuente de dólares del país. El stock acumulado es elocuente: hoy hay US$221.066 millones en dólares fuera del sistema bancario, el 27,6% del PBI, 4,7 veces las reservas brutas del Banco Central. No es una patología de este Gobierno en particular, es un reflejo estructural.
No hace falta irse tan lejos para confirmarlo: los dos ciclos externos favorables más recientes, con dos gobiernos de signo opuesto, terminaron igual. Durante la presidencia de Macri, la fuga de capitales sumó unos US$86.000 millones entre 2015 y 2019, el país cerró 2019 con un superávit comercial de US$15.990 millones que no alcanzó para mover la aguja de las reservas. Esa fuga, además, convivió con un fuerte endeudamiento en moneda extranjera: la deuda pública en esa moneda pasó de unos US$149.000 millones a US$249.000 millones. Ese endeudamiento sostuvo las reservas mientras la fuga seguía, pero no resolvió nada, solo pospuso el ajuste y dejó una factura en dólares que terminó pagando, en buena parte, la gestión siguiente.
Con Alberto Fernández pasó algo parecido, acumulando todo el mandato hasta noviembre de 2022, habían entrado US$37.608 millones de superávit comercial más US$10.326 millones de desembolsos del FMI, y, aun así, las reservas internacionales habían caído US$452 millones. ¿Adónde fueron esos dólares? Pago de deuda pública (US$13.050 millones), pago de deuda privada (US$12.001 millones, buena parte heredada de la que se tomó durante el macrismo), fuga de capitales (US$7.046 millones) y déficit de servicios (US$4.594 millones), entre otros rubros.
Dos gobiernos distintos, dos ciclos de precios distintos, el mismo resultado: superávits genuinos que no alcanzaron para frenar la demanda de dólares, y mucho menos para acumular reservas. No hay ningún motivo para pensar que los dólares de la energía, por sí solos, vayan a escapar a esa misma lógica si no cambia la confianza de fondo.
El desafío de la política y la sociedad
El desafío no es técnico, sabemos armar un fondo anticíclico, Neuquén lo hizo en 2020, con razonable consenso legislativo. El problema es institucional, una regla de ahorro que se pueda modificar por mayoría simple apenas cambia el gobierno no es una regla, es una promesa condicionada a quien gane la próxima elección. Noruega protege su fondo soberano con un diseño que limita lo que cualquier gobierno de turno puede gastar del retorno anual. Chile lo hace con un comité técnico independiente que fija el precio de referencia del cobre, de manera que ningún ministro de Hacienda pueda decidir unilateralmente cuánto ahorrar y cuánto gastar. En los dos casos, la clave no es el ahorro en sí, sino el blindaje institucional que impide tocarlo cuando aprieta la caja o cuando conviene electoralmente gastar un poco más.
A eso hay que sumarle un problema de coordinación federal que hoy no tiene respuesta: las regalías provinciales y los ingresos brutos sobre la actividad energética ya casi duplican, en conjunto, lo que recauda la Nación por retenciones. Cualquier regla de ahorro pensada sólo desde Buenos Aires deja afuera a la mitad de la ecuación fiscal, y el caso de Neuquén muestra que el problema de administrar bien la renta no es exclusivo del gobierno nacional.
La pregunta de fondo, entonces, no es si los dólares de la energía van a llegar. Probablemente lleguen, aunque más despacio de lo que titulan los anuncios de inversión. La pregunta es si esta vez vamos a construir algo que sobreviva al próximo cambio de gobierno, o si vamos a repetir, con otro nombre y otro commodity, la misma historia de la soja, una bonanza que se sintió, se gastó y pasó.
4Palabras
Compartir:
Temas relacionados
Comentarios Cancelar la respuesta
Más leídas
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad
Suscríbete a nuestro boletín para mantenerte actualizado
Publicidades
Más información
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad