

- Economía
- /
- El superávit como única meta en un Presupuesto que no cierra
El superávit como única meta en un Presupuesto que no cierra

El Gobierno presentó el Presupuesto 2027. Sostiene el superávit como única meta innegociable. Con proyecciones de inflación y un dólar que no le cierra al mercado, el equilibrio fiscal se consolida como la variable de ajuste sobre las familias endeudadas, las pymes y la obra pública.
- septiembre 21, 2026
- Lectura: 3 minutos
Compartir:
- septiembre 21, 2026
- Lectura: 3 minutos
Compartir:
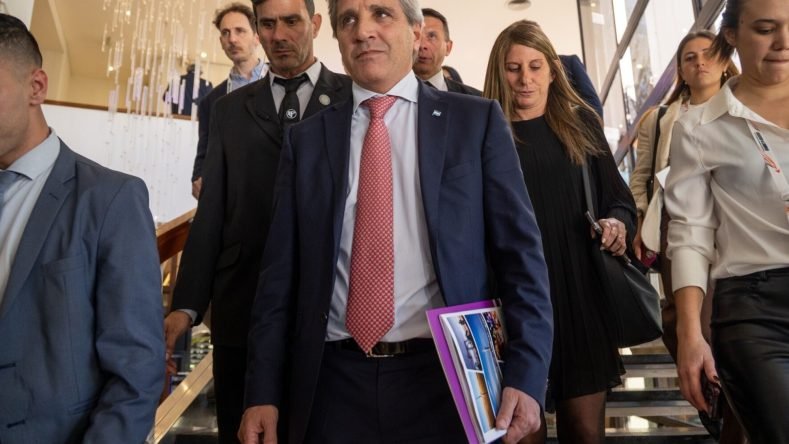
El Gobierno envió al Congreso el proyecto de Presupuesto 2027, y lo hizo con un gesto que dice tanto como las cifras. Por primera vez desde que asumió, Javier Milei no fue a presentarlo personalmente ante los legisladores. El mensaje, sin embargo, es el mismo de siempre: superávit fiscal, desinflación gradual y una recuperación de la actividad que, según el propio Gobierno, se consolidaría por tercer año consecutivo. La discusión pública se concentrará, como cada septiembre, en si esos números son creíbles.
El Presupuesto 2026, presentado en septiembre de 2025, proyectaba una inflación de 24,5% para el cierre de 2025 y de 10,1% para 2026, un crecimiento del PBI de 5,5% en 2025 y 5% en 2026, y un dólar oficial de $1.325 a fin de 2025 y $1.423 a fin de 2026. La realidad fue otra: 2025 cerró con una inflación de 31,5% (la más baja en ocho años, pero igual muy por encima de lo proyectado), un crecimiento del PBI de 4,5% y un dólar oficial que terminó el año en $1.482, un 12% más caro que lo presupuestado. En materia fiscal, en cambio, la meta no solo se cumplió: se superó. El resultado primario de 2025 fue de 1,4% del PBI, por encima del 1,3% comprometido con el FMI, y el resultado financiero fue de 0,2% del PBI, la segunda vez consecutiva con superávit financiero desde 1993.
El Presupuesto 2026 corre la misma suerte. La meta de inflación de 10,1% para todo el año ya quedó pulverizada: el índice acumula 21,3% hasta agosto, con una variación interanual del 33,5%, y las proyecciones privadas ubican el cierre del año en torno al 29-30%. El crecimiento del PBI, proyectado en 5%, acumula 1,9% en el primer semestre, con una estimación de cierre cercana al 2,1%. Y el propio Presupuesto 2027 ya blanquea el incumplimiento cambiario antes de que termine el año: revisa el dólar de cierre de 2026 de $1.423 a $1.600, un 12% de corrección hacia arriba hecha por el propio Gobierno.
El patrón que se repite ejercicio tras ejercicio es nítido: la meta fiscal se cumple, mientras que las variables reales (inflación, actividad, tipo de cambio) se desvían sistemáticamente y siempre en la misma dirección. ¿Es correcto el camino, entonces? El propio diseño del programa explica por qué el Gobierno no parece hacerse esa pregunta con la urgencia que amerita: la meta fiscal es la única variable no negociable del esquema, así que cuando la recaudación no acompaña porque la actividad no crece como se espera, el ajuste recae sobre el gasto. Es una relación casi mecánica: el gasto público es la variable de cierre, mientras que la inflación, el crecimiento y el dólar dependen de millones de decisiones privadas que no responden a un decreto. Por eso la meta fiscal “se cumple” incluso en un año en que la economía crece la mitad de lo previsto: no es una señal de que el programa esté funcionando como se anunció, sino de que el ajuste, cuando la actividad no da, se hace por el lado del gasto.
Y ese gasto no cae parejo. Según un informe de IARAF que compara enero-agosto de 2026 contra el mismo período de 2023, la obra pública se desplomó 83,6% en términos reales, las transferencias a provincias 86,6% y las transferencias a universidades 39,7%; las jubilaciones, en cambio, retrocedieron apenas 8,2% en el mismo lapso. El ajuste, entonces, no solo recae sobre el gasto: dentro del gasto, afecta mucho más la inversión en infraestructura, salud y educación que sobre las partidas de mayor peso electoral, algo que ya tiene costo propio, ya que el sector de la construcción calcula que Argentina pierde US$25.000 millones al año por falta de mantenimiento de rutas, agua y saneamiento.
El ajuste, entonces, no solo recae sobre el gasto: dentro del gasto, afecta mucho más la inversión en infraestructura, salud y educación que sobre las partidas de mayor peso electoral, algo que ya tiene costo propio, ya que el sector de la construcción calcula que Argentina pierde US$25.000 millones al año por falta de mantenimiento de rutas, agua y saneamiento.
Qué dice, en números, el Presupuesto 2027
El presupuesto proyecta un crecimiento del PBI de 4% para 2027, una inflación de 18% interanual a diciembre de 2027 y un dólar oficial de $1.847,6 a fin de 2027. En materia fiscal, mantiene el resultado primario en 1,3% del PBI y el financiero en 0,2%; de cumplirse, serían cuatro años consecutivos de superávit financiero, algo que el ministro Caputo destacó como inédito en la historia argentina sin que mediara un default. El comercio exterior también aparece como pilar del relato oficial: exportaciones por casi US$134.000 millones en 2027, el valor nominal más alto de la serie que arranca en 1990, y un superávit de bienes y servicios superior a los US$15.000 millones.
El contraste con lo que espera el propio mercado financiero, el mismo al que el Gobierno necesita seducir para renovar deuda y bajar el riesgo país, es revelador. El Relevamiento de Expectativas de Mercado (REM) del Banco Central proyecta una inflación de 20,5% para 2027, un dólar de $2.015,7 a fin de año y un crecimiento del PBI de 2,9%.
Hay una identidad contable de las Cuentas Nacionales, no una teoría, sino una igualdad que se cumple siempre, por construcción, que vale la pena traer a esta discusión: el balance del sector privado más el balance del sector público es, necesariamente, igual al balance de la cuenta corriente externa (bienes, servicios, rentas de la inversión y transferencias). Dicho de otro modo: superávit del sector público + superávit del sector privado = superávit de cuenta corriente. Los números de 2026 muestran que el sector privado, en conjunto, no está en rojo: la cuenta corriente acumuló un superávit de US$3.531 millones en los primeros siete meses del, mientras que el Sector Público Nacional cerró el primer semestre con un superávit financiero de 0,1% del PBI, equivalente a un tipo de cambio promedio del semestre a unos US$800-900 millones, y por debajo del 0,2% que promete el Presupuesto para todo el año. La diferencia entre ambos, el balance implícito del sector privado, arroja un superávit moderado, de unos US$2.600 millones para el período: no hay ahí una crisis del sector privado en su conjunto. El problema, como muestra el dato que sigue, es cómo se reparte ese resultado.
Ese superávit agregado esconde una heterogeneidad que importa, y mucho. La morosidad de las familias trepó a 12,8% en mayo de 2026, desde 10,6% a comienzos de año, con una mora de 15,9% en préstamos personales, 11,7% en tarjetas y hasta 26,9% en el crédito no bancario. Casi 7 millones de personas ya no califican para tomar un nuevo préstamo.
En el otro extremo, el segmento corporativo grande explica buena parte de ese superávit, y a otra velocidad: las empresas colocaron US$8.285 millones en Obligaciones Negociables en el primer semestre de 2026, camino a superar el récord de US$17.748 millones de todo 2025, y a tasas sin punto de comparación con las que enfrenta el resto de la economía. Pampa Energía, por caso, emitió US$200 millones de deuda a 3 años en marzo al 5,49% anual en dólares, mientras que las pymes pagaban en agosto, para descontar cheques y facturas, una tasa promedio de 27,76% anual en pesos. En otras palabras: el superávit privado agregado no es una buena noticia repartida parejo. Lo explica, sobre todo, el corporativo grande, mientras familias y pymes acumulan cada vez más atrasos. El ajuste fiscal, entonces, no le sale gratis a nadie: pero a unos les cuesta mucho más que a otros.
El Presupuesto 2027 vuelve a apostar la credibilidad del programa a que el ajuste fiscal se sostenga, en un año electoral, con supuestos de crecimiento e inflación que ni siquiera el mercado que el Gobierno necesita convalida del todo. El historial de los dos ejercicios anteriores sugiere que la meta que efectivamente se va a cumplir es la fiscal, y que el resto de las variables se va a acomodar, otra vez, alrededor de esa restricción. La pregunta que vale discutir es de dónde sale la contrapartida de ese ajuste: la respuesta, con los datos sobre la mesa, es que sale, en una proporción creciente, del bolsillo de las familias y de las pequeñas y medianas empresas.
4Palabras
Compartir:
Temas relacionados
Comentarios Cancelar la respuesta
Más leídas
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad
Suscríbete a nuestro boletín para mantenerte actualizado
Publicidades

Más información
- All Posts
- Ciencia y Tecnología
- Cultura
- Deportes
- Economía
- Internacional
- Política
- Sociedad


